EL GOBIERNO LEGÍTIMO RECHAZA LA PROPUESTA FISCAL DEL GOBIERNO ESPURIO: YA QUE SOLO BUSCA CREAR MAS IMPUESTOS A LA POBLACIÓN MANTENIENDO LOS PRIVILEGIOS FISCALES DE LAS GRANDES EMPRESAS
Mario Di Costanzo
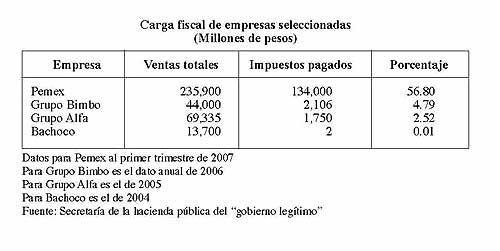
Gobierno Legítimo de México, 4 de julio del 2007 (Secretaría de la Hacienda Pública).- Contrario a lo que se ha venido señalando tanto por parte del presidente espurio, como por parte de los legisladores del partido en el poder, la propuesta fiscal entregada hace unos días por Agustin Carstens , mantiene intactos los privilegios para las grandes empresas y pretende continuar cargando la recaudación en las pequeñas y medianas empresas y en los causantes cautivos.
Es importante recodar que desde el 24 de abril de 2007, el Gobierno Legítimo a través del FAP presento en la Cámara de Diputados su propuesta de reforma fiscal, misma que consta de 9 modificaciones a la ley actual del ISR.
Estas modificaciones, buscan perfeccionar el Impuesto Sobre la Renta (ISR), para evitar la elusión y evasión fiscal, en particular la que se ha venido observando por parte de las grandes empresas.
Así sin crear mas impuestos, la propuesta del Gobierno Legítimo busca incrementar la recaudación y mejorar la progresividad y equidad del sistema fiscal (que pague más el que más gana).
Para lograr lo anterior, solo basta eliminar de la ley actual del ISR algunos tratamientos especiales como consolidación fiscal, ganancias en Bolsa, depreciación acelerada, los donativos, así como conocer de manera puntual quién o quienes pagan impuestos en el país.
La aplicación de las medidas propuestas por el Gobierno Legítimo implicaría fortalecer las finanzas públicas con ingresos por lo menos 3% del PIB, aproximadamente.
De hecho el propio titular de la Auditoria Superior de la Federación (ASF) ha señalado que por ejemplo durante el 2005 se detectaron 50 grandes contribuyentes, cuyos pagos del ISR fueron menores a 74 pesos.
De no existir estos tratamientos fiscales especiales estos grandes contribuyentes aportarían vía impuestos los recursos que ahora le faltan a las finanzas públicas.
En vez de ello, el Gobierno Espurio ha enviado una iniciativa de “reforma fiscal”, que sólo busca la creación de más impuestos para la población y donde no toma en cuenta ninguna de las propuestas del Gobierno Legítimo y cuyas características principales son:
1) Agrega dos nuevos impuestos (CETU e ICI);
2) Sustituye el crédito al salario por el subsidio al empleo;
3) Faculta a los Estados de la Federación a cobrar impuestos sobre combustibles, cerveza y tabaco;
4) Crea un nuevo órgano, el Consejo Nacional de Evaluación de las Políticas Públicas (CNEPP), para evaluar el gasto público;
5) Propone reducir el gasto público en 0.5% del PIB, en 5 años.
Para ello establece que el impuesto que más contribuiría a aumentar la recaudación es la CETU (Contribución Empresarial a Tasa Única).
Sin embargo este impuesto tiene severos inconvenientes.
· Grava utilidades inexistentes, al no permitir deducir la nómina, las prestaciones sociales ni la depreciación.
· Afecta fuertemente a la pequeña y mediana empresa y al empleo, fomentando la informalidad y el desempleo.
· Por su inequidad y diversas otras características negativas, sería de difícil aplicación, ya que los contribuyentes recurrirían al amparo.
· Sería fácil de eludir para las grandes empresas, ya que permite deducir, de forma inmediata, la adquisición de inventario y activo fijo.
· Por ello, no afectaría a las empresas con mayor capacidad financiera, pero perjudicaría a las pequeñas y medianas y al empleo.
· Así, en lugar de contribuir a la simplificación administrativa, va a complicar aún más el pago de impuestos, al requerir otra contabilidad y el cálculo de otra base gravable.
· El ICI (Impuesto Contra la Informalidad) confunde el pago en efectivo con la informalidad. Lo más probable es que no logre recaudar, ni aumentar la base de contribuyentes, pero sí le cause molestias al ciudadano común y corriente.
· Contrario a lo que el gobierno a dicho, el cambio del crédito al salario por el subsidio al empleo, simplemente disminuye el dinero que el asalariado se lleva a su casa. En términos generales, afecta negativamente a los de siempre, la clase media y los asalariados.

· Pero también las personas físicas no asalariadas se verán perjudicadas, en especial la clase media y los profesionistas independientes, las personas perciben ingresos distintos a salarios, pues tendrían un incremento en su carga fiscal. Para quien recibe 5 mil pesos hay un aumento de tasa de 1.5%.
· Quienes ganan a partir de 35 mil pesos mensuales tendrían un aumento en la carga mensual de ISR por 848 pesos. Esto es desproporcional, pues pagaría un aumento igual al que pagaría el hombre más rico de México.

Sin embargo, la propuesta del Gobierno espurio no queda ahí, sino también le permitiría a los Estados el cobro de impuestos a combustibles, cerveza y tabaco, lo que sin duda, va a contribuir a aumentar la inflación, disminuyendo el poder adquisitivo de la población.
En materia de gasto público, el CNEPP, aparte de incrementar la burocracia, pretende restarle facultades de fiscalización al Congreso y a la Auditoria Superior de la Federación, pues sería nombrado por el Poder Ejecutivo. Esto es un claro caso de conflicto de interés, el Ejecutivo evaluaría al Ejecutivo. En resumen, más gasto en burocracia y menos transparencia.
Por ello, la reducción del gasto es de sólo 0 .5% del PIB en 5 años. ¡0.1% al año!
El proyecto de AMLO desde su campaña contemplaba reducir el gasto corriente en 1% del PIB solamente en el primer año, para dedicar el ahorro al fortalecimiento del sector energético, a la inversión pública, los programas sociales y la educación.
En resumen:
1. El Gobierno Espurio pretende aumentar la recaudación, crando màs impuestos para ser pagados a expensas de asalariados y clase media, y no de las grandes empresas para quiénes se mantienen las posibilidades de eludir impuestos.
2. No reduce de manera importante del gasto burocrático. Esto es totalmente inaceptable.
3. La reforma fiscal planteada por Agustín Carstens: inequitativa; con un sesgo antiempleo; sin transparencia en el ingreso y en el gasto; con un aumento en la complejidad en el pago de impuestos; no aumenta la base de contribuyentes; no aumenta la progresividad; y no alienta el crecimiento.
4. La reforma fiscal presentada por el Gobierno del pelele, deja intactos los regímenes fiscales especiales para los grandes contribuyentes, ni para las operaciones en bolsa, como lo fue la venta de Banamex.
5. La propuesta oficial, es el diseño de todo un “entramado fiscal” para evitar la desaparición de los regímenes fiscales que permitirían obtener la recaudación por parte de los grandes contribuyentes.Para el Gobierno Legítimo es importante que se cuente con una reforma que le permita al Estado contar con recursos para hacer frente a las obligaciones que le marca la Constitución y que le demanda la población.
Pero para ello, resulta inevitable también que esto lo haga restaurando la equidad y proporcionalidad en el sistema tributario.
Por estas razones:
· El Gobierno Legìtimo ya tiene una propuesta y está formalmente presentada; creemos que es técnicamente superior, en virtud de que son “tiros de precisión” tendientes a cerrar los huecos que facilitan la elusión fiscal de las grandes empresas,
· La reforma planteada por el Gobierno Legítimo, además de haber sido presentada antes, es muy superior en aspectos fundamentales como: progresividad, transparencia y simplificación administrativa.
· El Gobierno Legítimo hace un llamado a la ciudadanía a manifestarse en contra de la propuesta del Espurio y a favor de la presentada por nosotros.
· Asimismo, exhorta a los legisladores de los partidos polìticos a evaluar nuestra propuesta en forma objetiva, teniendo en cuenta los intereses del pueblo de México.
Mario Di Costanzo
Gobierno Legítimo de México, 4 de julio del 2007 (Secretaría de la Hacienda Pública).- Contrario a lo que se ha venido señalando tanto por parte del presidente espurio, como por parte de los legisladores del partido en el poder, la propuesta fiscal entregada hace unos días por Agustin Carstens , mantiene intactos los privilegios para las grandes empresas y pretende continuar cargando la recaudación en las pequeñas y medianas empresas y en los causantes cautivos.
Es importante recodar que desde el 24 de abril de 2007, el Gobierno Legítimo a través del FAP presento en la Cámara de Diputados su propuesta de reforma fiscal, misma que consta de 9 modificaciones a la ley actual del ISR.
Estas modificaciones, buscan perfeccionar el Impuesto Sobre la Renta (ISR), para evitar la elusión y evasión fiscal, en particular la que se ha venido observando por parte de las grandes empresas.
Así sin crear mas impuestos, la propuesta del Gobierno Legítimo busca incrementar la recaudación y mejorar la progresividad y equidad del sistema fiscal (que pague más el que más gana).
Para lograr lo anterior, solo basta eliminar de la ley actual del ISR algunos tratamientos especiales como consolidación fiscal, ganancias en Bolsa, depreciación acelerada, los donativos, así como conocer de manera puntual quién o quienes pagan impuestos en el país.
La aplicación de las medidas propuestas por el Gobierno Legítimo implicaría fortalecer las finanzas públicas con ingresos por lo menos 3% del PIB, aproximadamente.
De hecho el propio titular de la Auditoria Superior de la Federación (ASF) ha señalado que por ejemplo durante el 2005 se detectaron 50 grandes contribuyentes, cuyos pagos del ISR fueron menores a 74 pesos.
De no existir estos tratamientos fiscales especiales estos grandes contribuyentes aportarían vía impuestos los recursos que ahora le faltan a las finanzas públicas.
En vez de ello, el Gobierno Espurio ha enviado una iniciativa de “reforma fiscal”, que sólo busca la creación de más impuestos para la población y donde no toma en cuenta ninguna de las propuestas del Gobierno Legítimo y cuyas características principales son:
1) Agrega dos nuevos impuestos (CETU e ICI);
2) Sustituye el crédito al salario por el subsidio al empleo;
3) Faculta a los Estados de la Federación a cobrar impuestos sobre combustibles, cerveza y tabaco;
4) Crea un nuevo órgano, el Consejo Nacional de Evaluación de las Políticas Públicas (CNEPP), para evaluar el gasto público;
5) Propone reducir el gasto público en 0.5% del PIB, en 5 años.
Para ello establece que el impuesto que más contribuiría a aumentar la recaudación es la CETU (Contribución Empresarial a Tasa Única).
Sin embargo este impuesto tiene severos inconvenientes.
· Grava utilidades inexistentes, al no permitir deducir la nómina, las prestaciones sociales ni la depreciación.
· Afecta fuertemente a la pequeña y mediana empresa y al empleo, fomentando la informalidad y el desempleo.
· Por su inequidad y diversas otras características negativas, sería de difícil aplicación, ya que los contribuyentes recurrirían al amparo.
· Sería fácil de eludir para las grandes empresas, ya que permite deducir, de forma inmediata, la adquisición de inventario y activo fijo.
· Por ello, no afectaría a las empresas con mayor capacidad financiera, pero perjudicaría a las pequeñas y medianas y al empleo.
· Así, en lugar de contribuir a la simplificación administrativa, va a complicar aún más el pago de impuestos, al requerir otra contabilidad y el cálculo de otra base gravable.
· El ICI (Impuesto Contra la Informalidad) confunde el pago en efectivo con la informalidad. Lo más probable es que no logre recaudar, ni aumentar la base de contribuyentes, pero sí le cause molestias al ciudadano común y corriente.
· Contrario a lo que el gobierno a dicho, el cambio del crédito al salario por el subsidio al empleo, simplemente disminuye el dinero que el asalariado se lleva a su casa. En términos generales, afecta negativamente a los de siempre, la clase media y los asalariados.

· Pero también las personas físicas no asalariadas se verán perjudicadas, en especial la clase media y los profesionistas independientes, las personas perciben ingresos distintos a salarios, pues tendrían un incremento en su carga fiscal. Para quien recibe 5 mil pesos hay un aumento de tasa de 1.5%.
· Quienes ganan a partir de 35 mil pesos mensuales tendrían un aumento en la carga mensual de ISR por 848 pesos. Esto es desproporcional, pues pagaría un aumento igual al que pagaría el hombre más rico de México.

Sin embargo, la propuesta del Gobierno espurio no queda ahí, sino también le permitiría a los Estados el cobro de impuestos a combustibles, cerveza y tabaco, lo que sin duda, va a contribuir a aumentar la inflación, disminuyendo el poder adquisitivo de la población.
En materia de gasto público, el CNEPP, aparte de incrementar la burocracia, pretende restarle facultades de fiscalización al Congreso y a la Auditoria Superior de la Federación, pues sería nombrado por el Poder Ejecutivo. Esto es un claro caso de conflicto de interés, el Ejecutivo evaluaría al Ejecutivo. En resumen, más gasto en burocracia y menos transparencia.
Por ello, la reducción del gasto es de sólo 0 .5% del PIB en 5 años. ¡0.1% al año!
El proyecto de AMLO desde su campaña contemplaba reducir el gasto corriente en 1% del PIB solamente en el primer año, para dedicar el ahorro al fortalecimiento del sector energético, a la inversión pública, los programas sociales y la educación.
En resumen:
1. El Gobierno Espurio pretende aumentar la recaudación, crando màs impuestos para ser pagados a expensas de asalariados y clase media, y no de las grandes empresas para quiénes se mantienen las posibilidades de eludir impuestos.
2. No reduce de manera importante del gasto burocrático. Esto es totalmente inaceptable.
3. La reforma fiscal planteada por Agustín Carstens: inequitativa; con un sesgo antiempleo; sin transparencia en el ingreso y en el gasto; con un aumento en la complejidad en el pago de impuestos; no aumenta la base de contribuyentes; no aumenta la progresividad; y no alienta el crecimiento.
4. La reforma fiscal presentada por el Gobierno del pelele, deja intactos los regímenes fiscales especiales para los grandes contribuyentes, ni para las operaciones en bolsa, como lo fue la venta de Banamex.
5. La propuesta oficial, es el diseño de todo un “entramado fiscal” para evitar la desaparición de los regímenes fiscales que permitirían obtener la recaudación por parte de los grandes contribuyentes.Para el Gobierno Legítimo es importante que se cuente con una reforma que le permita al Estado contar con recursos para hacer frente a las obligaciones que le marca la Constitución y que le demanda la población.
Pero para ello, resulta inevitable también que esto lo haga restaurando la equidad y proporcionalidad en el sistema tributario.
Por estas razones:
· El Gobierno Legìtimo ya tiene una propuesta y está formalmente presentada; creemos que es técnicamente superior, en virtud de que son “tiros de precisión” tendientes a cerrar los huecos que facilitan la elusión fiscal de las grandes empresas,
· La reforma planteada por el Gobierno Legítimo, además de haber sido presentada antes, es muy superior en aspectos fundamentales como: progresividad, transparencia y simplificación administrativa.
· El Gobierno Legítimo hace un llamado a la ciudadanía a manifestarse en contra de la propuesta del Espurio y a favor de la presentada por nosotros.
· Asimismo, exhorta a los legisladores de los partidos polìticos a evaluar nuestra propuesta en forma objetiva, teniendo en cuenta los intereses del pueblo de México.